

9月も終わりに近づき、今年も残り3カ月。年末に向けて慌ただしくなる前に、お金に関することを一度見直しておきませんか。
今回は、ファイナンシャルプランナーの稲村優貴子さんに教えてもらった、今のうちに確認しておきたい「将来のお金」にまつわる3つのことをご紹介します。
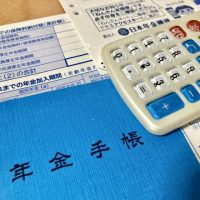
捨てていませんか?「ねんきん定期便」で見るべき3つのポイント
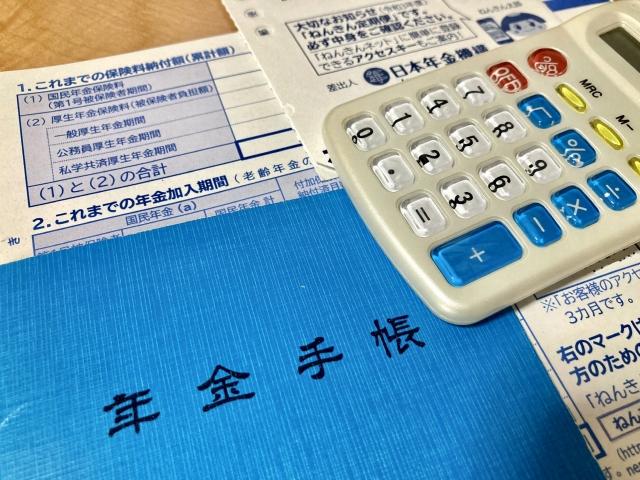
毎年、誕生月に日本年金機構から届く「ねんきん定期便」。年金記録の確認、将来の受給額の把握、老後資金の計画づくりという3つの役割があります。
見るべきポイントは3つ。
【1】年金加入期間/受給額の土台になる部分です
【2】納付状況/未納や免除がないかを確認します
【3】年金見込額/将来受け取れるおおよその金額です
50歳未満はハガキの簡易版、35歳・45歳、59歳は「節目年齢」として封書で詳しい情報が届き、50歳以上は今の条件を続けた場合の見込額が記載されます。年代によって内容が違うので、届いたら中身をよく見てみたいですね。
そのうえで「今の見込み額で足りるのか」を考え、貯蓄や投資で補う金額を判断していく。ねんきんネットを使えばシミュレーションもできるそうです。
(参考:新年度にチェック!捨ててない?毎年届く「ねんきん定期便」の見るべきポイント)
「3つの箱」で考える。NISAの積立計画を整えてみる
続いては、NISAの使い方。通常、株式や投資信託などから得た売却益や配当・分配金には約20%の税金がかかりますが、NISA口座で得た利益は非課税になります。年間投資枠は、つみたて投資枠120万円、成長投資枠240万円の合計最大360万円。非課税で保有できる総枠は1,800万円で、非課税保有期間は無期限です。
見直すときのポイントは3つ。
【1】生活防衛資金を確保したうえで、今の積立額が無理なく続けられる金額になっているか確認する
【2】つみたて投資枠と成長投資枠の使い方が、自分の家計や今後のライフプランに合っているか見直す
【3】進学や転職などのイベント予定に合わせて、必要に応じて積立額や運用方法を見直す
稲村さんは、投資のお金は3つのカテゴリで管理する考え方も紹介しています。
毎月積み立てる「守りの箱」、余裕資金で運用する「殖やす箱」、緊急時に備える現金・預金の「流動性の箱」。この3つで考えてみると、今の配分が自分に合っているかが見えてきます。
(参考:新年度こそ始めたい「NISA」。1年の投資計画を整えるシンプルな方法)
「FPに無料相談」ってどうなの?知っておきたい仕組みと選び方
お金のことを誰かに相談したくなったとき、目に入る「FP(ファイナンシャルプランナー)に無料相談」の文字。実はこれ、お客様サービスという名目でありながら、保険代理店や金融業の見込み客を獲得するために行われているケースが多いのだそう。契約が成立したときの手数料が収益源になっているという仕組みです。
あわせて知っておきたいのが、FP資格の種類。国家資格の「ファイナンシャル・プランニング技能士」は1級から3級まであり、いずれもライフプランニングや金融、保険、税金、不動産、相続など幅広い分野の知識が問われます。なかでも1級は、より専門的な知識や実務能力が求められる資格です。AFP資格は2年ごとに15単位の取得が義務づけられ、年会費もかかります。
無料相談そのものが悪いわけではなく、目的を理解したうえで活用するのが大切。幅広く相談したい場合は、有料でFPを生業にしているプロに相談するのがおすすめだと稲村さんは伝えています。
(参考:FPはどう考える?「FPに無料相談」は本当にお得なのか)

6月の食品値上げ559品目!カテゴリー別「家計防衛術」
***
将来のお金の話は、まとまった時間がないと向き合えない気がしてしまうもの。けれど、朝の10分でも十分に始められます。残り3カ月、気持ちよく年を越すために、今日はひとつだけ点検してみませんか?